
Stripe Link 讓 AI Agent 自動購物 — 支付革命開始了
Stripe 為 AI Agent 時代鋪路 — 當 AI 開始幫你買東西,支付系統怎麼變?
> Meta Shift
蘋果的基款 Mac Mini 賣到缺貨,不是因為新 M4 晶片有多香,而是因為大家在用它跑 AI Agent。當越來越多人開始讓 AI 幫忙訂餐廳、買機票、處理各種線上購物時,Stripe 這週推出了 Link 數位錢包,專門為這個「AI 幫你花錢」的時代設計。
這不只是又一個數位錢包,而是支付基礎設施的一次重大升級。想想看:當你的 AI 助手需要幫你買東西時,你會直接給它你的信用卡號嗎?大部分人(包括我)的答案是「絕對不會」。Stripe 看到了這個痛點,Link 的核心就是讓 AI Agent 能安全地代理支付,而不需要接觸到你的真實付款資訊。
這個timing很關鍵。我們正處在 AI Agent 從實驗室走向日常生活的轉捩點,OpenClaw、AutoGPT 這些 autonomous agent 已經能處理複雜的任務序列,但支付環節一直是個瓶頸。Stripe 這步棋,可以說是為即將到來的 AI Agent 經濟鋪路。
商業模式拆解
Stripe 的 Link 背後是一套完整的 B2B2C 商業邏輯。表面上看是消費者錢包,實際上是為了解鎖 AI Agent 市場這塊大餅。
從收益結構來看,Stripe 還是吃傳統的支付手續費 — 每筆交易 2.9% + 30 美分。但 Link 的真正價值在於擴大交易場景。據估計,AI Agent 驅動的自動化購物市場到 2028 年可能達到 500 億美元規模,如果 Stripe 能拿下這塊市場的主要份額,光是 AI Agent 交易就能帶來數十億美元的年收入。
客戶定價策略很聰明:對消費者免費,吸引用戶綁定各種付款方式;對商戶收標準費率,但提供更好的轉換率(因為 checkout 流程更順暢);對 AI Agent 開發商,則是通過 Issuing for agents 服務收費 — 每張虛擬卡發行費用約 1 美元,加上每筆交易的處理費。
護城河在於 infrastructure。Stripe 花了十多年建立的支付基礎設施,現在成為 AI Agent 時代的關鍵優勢。real-time authorization、spending controls、transaction visibility 這些功能,不是一朝一夕能複製的。更重要的是,Stripe 已經有 400 萬商戶在用他們的系統,network effect 很強。
從客戶群體來看,Link 瞄準的是三個層級:
- 終端消費者 — 希望安全地讓 AI 幫忙處理購物
- AI Agent 開發商 — 需要支付解決方案來完善產品體驗
- 商戶 — 想要接入新的 AI-driven 購物渠道
據 Stripe 內部數據,使用 Link 的商戶平均 conversion rate 提升 10-15%,因為省掉了重複輸入付款資訊的步驟。對於 AI Agent 場景,這個優勢會更明顯 — 機器不會因為 checkout 流程太複雜而放棄購買。
競爭格局
支付市場的 AI Agent 賽道還很早期,但各家都在佈局。
PayPal 有 Venmo 和 digital wallet 的經驗,但在 B2B 支付基礎設施上不如 Stripe 完整。Apple Pay 和 Google Pay 有用戶基礎,但缺乏 AI Agent 的專門功能。更重要的是,Apple 和 Google 的策略是圍繞自家生態系統,很難支持第三方 AI Agent 平台。
新創公司方面,有幾家專門做 AI Agent payments 的團隊,比如 AgentPay 和 BotWallet,但他們缺乏 Stripe 的商戶網絡和基礎設施。做 AI Agent 支付不只是技術問題,還需要合規、風控、dispute handling 等一整套服務,這些都是 Stripe 的強項。
比較有趣的是 crypto 領域的競爭。一些 Web3 支付協議,像是 Request Network 和 Superfluid,也在嘗試 AI Agent 支付方案。Stripe 也注意到了這點,宣布未來會支持 agentic tokens 和 stablecoins。這說明 Stripe 不想把 crypto-native AI Agent 的市場拱手讓給 Web3 公司。
從技術角度看,Stripe 的 OAuth-based authorization flow 算是目前的 best practice。用戶先授權 AI Agent 存取 Link wallet,然後每筆交易都需要審核批准。未來會加入 spending limits 和自動批准機制,這樣 AI Agent 可以在設定範圍內自主決定。
競爭的關鍵在於誰能建立最好的開發者體驗。AI Agent 的開發者需要簡單的 API、詳細的文檔、還要有充分的測試環境。Stripe 在這方面一直做得不錯,Link 的 SDK 也延續了這個傳統。
Meta 判讀
這是一次清晰的 Meta Shift。
類比一下遊戲史:就像當年從單機遊戲轉向網路遊戲時,不只是遊戲玩法變了,整個基礎設施都要重建。支付系統也面臨類似的轉換 — 從人類主導的購物轉向 AI Agent 主導的自動化交易。
Stripe 這步棋很像當年 AWS 推出 EC2。表面上只是多了一種服務,實際上是為整個雲端運算時代打地基。Link 也是一樣,表面上是數位錢包,實際上是在建立 AI Agent 經濟的支付基礎設施。
歷史類比的話,這讓我想到 2007 年 iPhone 推出時,大家都在做「移動支付」的實驗,但真正起飛是等到 App Store 生態系統成熟之後。AI Agent 支付現在也是這個階段 — 技術已經準備好了,但需要等應用場景普及。
Meta 判斷的關鍵指標是 adoption rate。如果 6 個月內有超過 100 個主要 AI Agent 平台接入 Link,那這個 shift 就算成功了。反之,如果只是 Stripe 的客戶象徵性支持,那就還只是 Patch Note 等級的更新。
從產業動態來看,這也是 fintech 公司從「金融科技」向「AI 基礎設施」轉型的信號。未來幾年,我們會看到更多傳統 fintech 公司推出 AI-first 的產品線。
工程師該怎麼看
如果你在做 AI Agent 相關的 side project,Link 值得關注。integration 看起來不複雜,基本就是標準的 OAuth flow 加上 webhook 處理。對於想要加入支付功能的 AI Agent,這比自己整合各種支付 gateway 簡單多了。
技術選型方面,如果你的 AI Agent 需要處理金錢交易,Stripe 的生態系統依然是最安全的選擇。Link 的 SDK 支援主流程式語言,documentation 也很完整。而且最重要的是,用戶對 Stripe 的信任度高,這在 fintech 應用裡很關鍵。
職涯角度來看,AI Agent 支付這個 niche 可能會有新的工作機會。會需要懂 AI Agent orchestration 也懂 payment processing 的 full-stack 工程師。如果你對這個交叉領域有興趣,現在開始累積經驗是好時機。
不過老實說,大部分工程師短期內不會直接用到這些功能。AI Agent 市場還需要時間成熟,現階段更像是 Stripe 的長期佈局。真正的機會可能要等到 2025-2026 年,等 AI Agent 的應用場景更普及之後。
延伸閱讀
Waiting7777
WoW Arena 冠軍轉前端,用電競 meta 思維拆解技術趨勢。
相關文章
 AI創辦人故事+3
他幫忙訓練開源 AI,然後跑去做 AI 管控 — Connor Leahy 到底看到了什麼
從 Leahy 的個人轉變切入 — 一個幫助訓練開源大模型的人,為什麼最後跑去做 AI 管控?他看到了什麼讓他轉向?
2026年9月12日 · HW SHU · 7 分鐘閱讀
繼續閱讀 →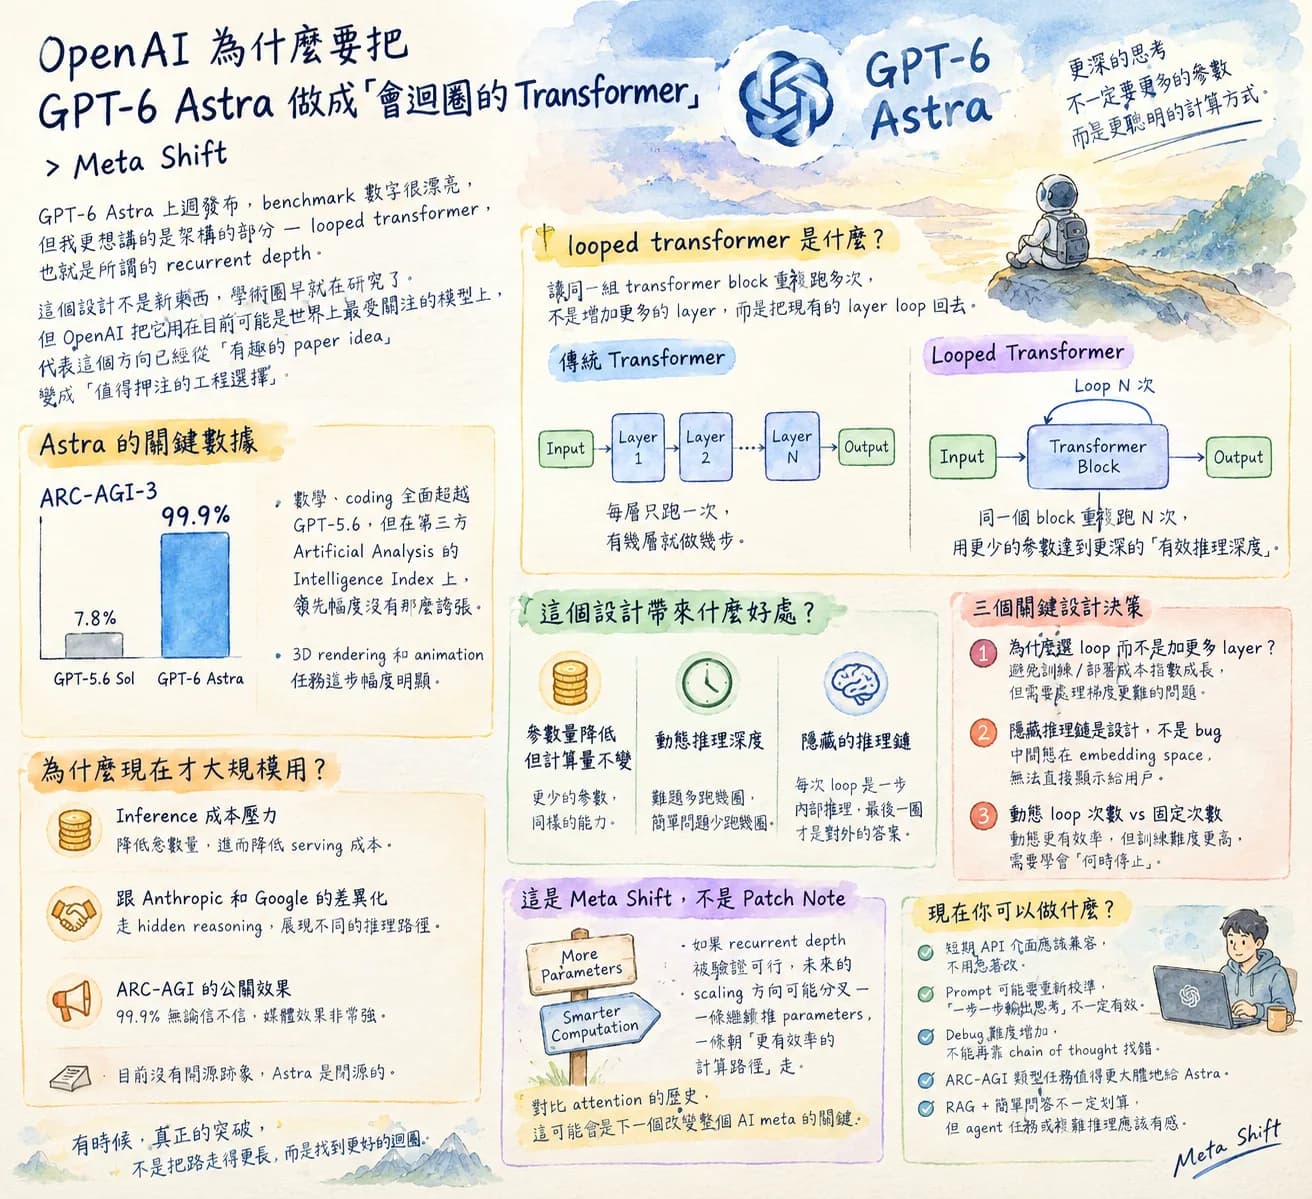 GPTAI+2
GPT-6 Astra 怎麼運作的?Looped Transformer 和隱藏推理鏈拆解
用「為什麼 OpenAI 要做 looped transformer」切入 — 不只解釋技術,而是這個設計選擇背後的工程取捨和成本考量。
2026年9月11日 · Waiting7777 · 8 分鐘閱讀
繼續閱讀 →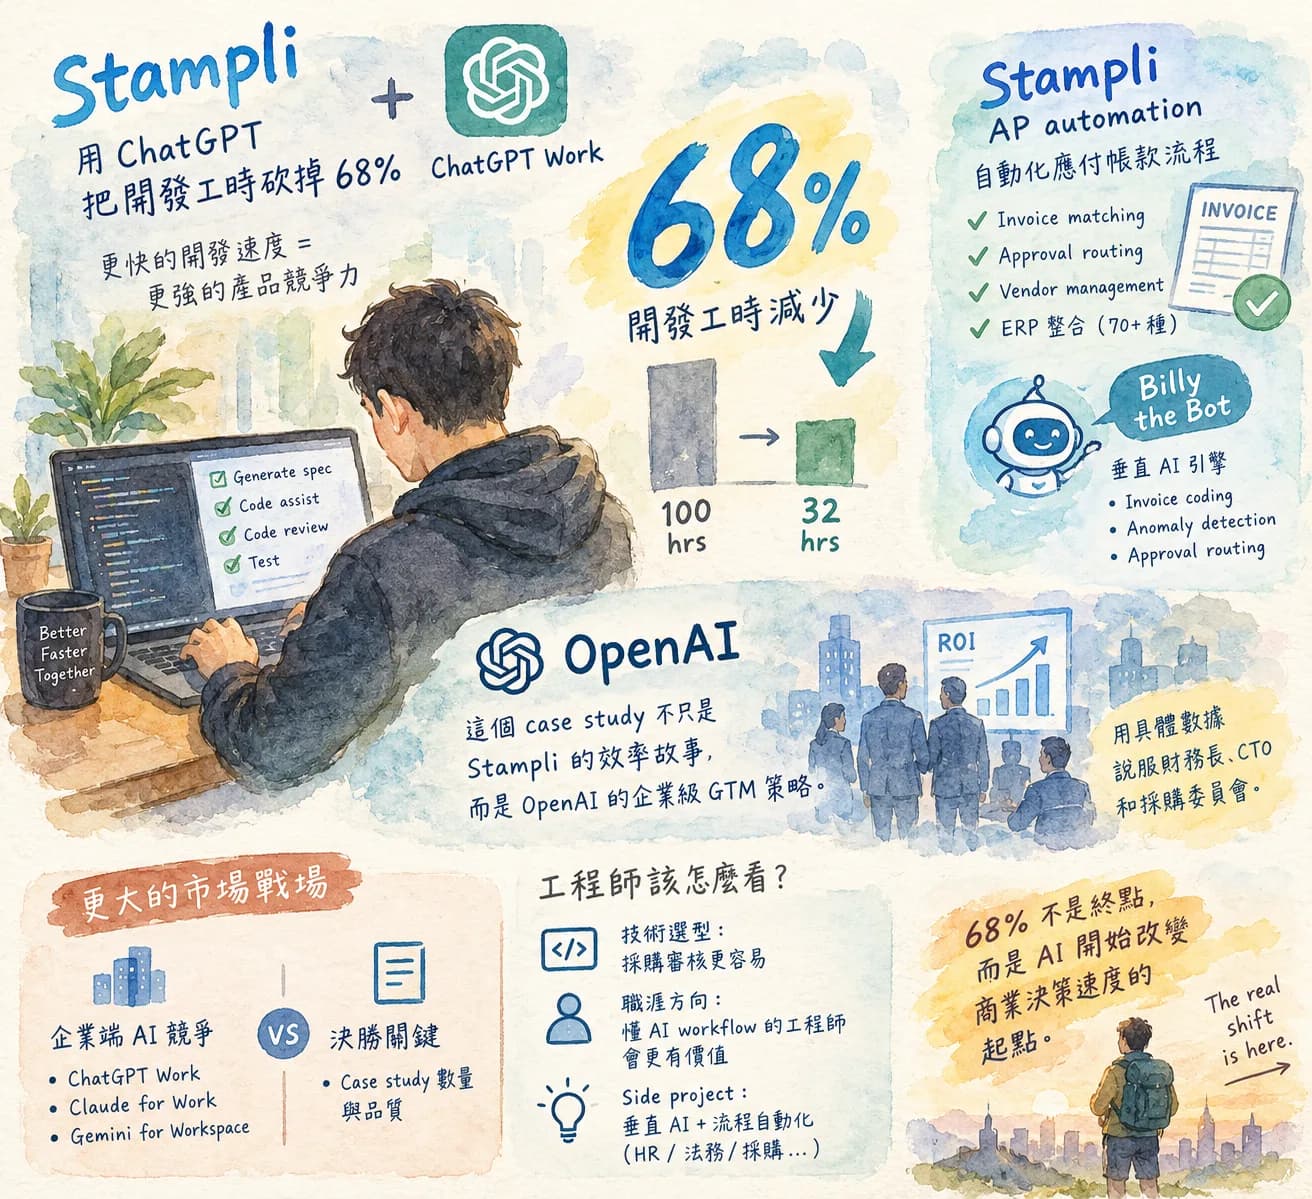 GPTAI+3
ChatGPT Work 幫 Stampli 省了 68% 工時 — 這個數字真的可信嗎?
用 Stampli 這個案例分析「AI 到底幫企業省了什麼成本」,並拆解 68% 這個數字背後的商業邏輯,以及 OpenAI 為什麼要積極收集這類 case study。
2026年9月8日 · Waiting7777 · 7 分鐘閱讀
繼續閱讀 →這篇文章對你有幫助嗎?
每週一篇 — 技術趨勢背後的商業邏輯
AI 產業在變什麼、工程師該注意什麼——拆清楚寄到你的信箱。